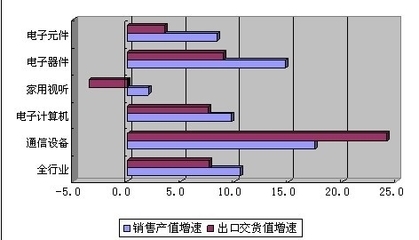
随着全球经济环境的波动与科技的快速迭代,家用视听设备制造业在2019年迎来了关键的结构调整期。从传统的电视、音响设备到智能投影、soundbar及家庭娱乐一体化系统,市场供需关系、技术革新速度以及消费者行为的变化,共同塑造了这一年的行业图景。本文将从制造端与销售端双重视角,对2019年家用视听设备市场前景进行深入分析。
一、宏观环境与行业背景
2019年,全球家用视听设备市场整体呈现“稳中有变”的态势。一方面,受国际贸易摩擦及部分国家消费税调整影响,制造成本与出口压力有所上升;另一方面,国内消费升级与超高清视频产业政策的推动,为行业注入了新的增长动力。4K普及、8K起步、人工智能语音交互的渗透,使得家用视听设备从单一硬件向“硬件+内容+服务”的生态模式演进。
二、制造端:技术升级与成本博弈
在制造环节,2019年家用视听设备呈现出三大特征:
- 面板与芯片供应链波动:电视面板价格在2019年上半年触底反弹,大尺寸面板需求旺盛,但中小尺寸竞争激烈。音视频处理芯片受晶圆产能影响,交货周期延长,倒逼制造企业优化库存管理。
- 智能化与无线化制造转型:带有语音助手、IoT互联功能的视听设备产量占比显著提升。制造产线加速向自动化、柔性化改造,以满足多品种、小批量的订单趋势。
- 能效与环保标准趋严:欧盟能效标签新规及国内绿色制造要求,促使企业在电源管理、材料可回收性方面增加投入,短期推高制造成本,但长期利好品牌溢价。
三、销售端:渠道分化与需求变迁
2019年家用视听设备销售格局呈现明显分化:
1. 线上渠道持续扩张:电商平台凭借价格透明、物流便捷及分期付款优势,在中低端视听产品及配件销售中占据主导。社交电商与直播带货开始崭露头角,成为年轻消费群体购置智能音箱、便携投影的新入口。
2. 线下体验式零售回暖:对于高端电视、家庭影院系统等高单价产品,线下门店通过场景化陈列、沉浸式试听体验吸引消费者。家电连锁与品牌专卖店强化“送装一体”服务,以服务差异化对抗线上价格竞争。
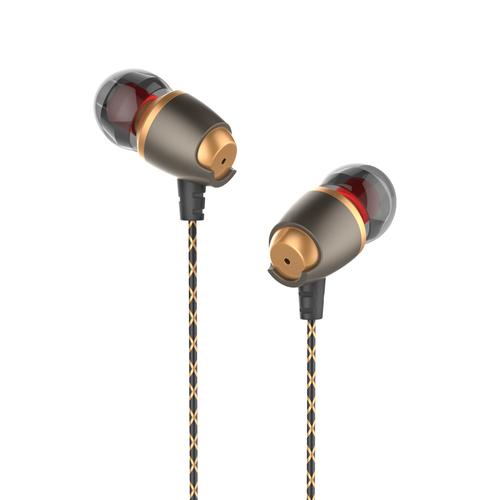
3. 替换需求主导市场:城市家庭电视保有量饱和,2019年销售更多来自4K电视对全高清产品的替换,以及Soundbar、无线耳机等改善型音频设备的增量需求。农村市场则受益于家电下乡政策延续,中低端视听设备销售保持平稳。
四、市场前景与风险提示
展望2019年下半年及2020年初,家用视听设备制造市场仍具备结构性机会:超高清视频内容逐步丰富将拉动大屏电视换新;智能家居联动场景普及有望带火多房间音频系统;以旧换新政策的落地或刺激一波集中消费。风险同样存在:原材料价格波动、面板产能过剩隐忧、贸易壁垒增加以及消费者对非必需视听产品支出趋于谨慎,均可能压制行业增速。
综合判断,2019年家用视听设备制造业将呈现“强者恒强”的分化格局。具备核心显示技术、音频算法及全渠道运营能力的品牌制造商有望进一步扩大市场份额,而依赖低端代工、缺乏差异化创新的中小企业则面临更大生存压力。销售层面,线上线下融合、服务体验升级与精细化用户运营将成为决胜关键。对于行业参与者而言,聚焦高附加值产品、弹性供应链及新兴渠道布局,是应对2019年市场变局的务实策略。